こんにちは、ちーみんです!
子ども1人の教育費は、幼稚園から大学まですべて国公立でも約857万円(文部科学省データをもとに試算)。
では、子どもが3人いる家庭だと、教育費は総額いくら必要になるのでしょうか?
「学資保険だけで足りる?」
「NISAで準備しても大丈夫?」
「手取り600万円台で本当に間に合うの?」
わが家は子ども3人、世帯年収800万円台(手取り600万円台)の5人家族。
住宅ローンを完済したあと、教育費を本格的に試算し直しました。
この記事では、
・文部科学省の最新データ(2026年1月の訂正後)で出した教育費の総額
・わが家のリアルな試算と不足額
・学資保険の契約内容と返戻率
・NISA積立の実例と評価損益
・不足額をどう埋めるかの具体策
をすべて公開します。

この記事はこんな人におすすめ!
- 子ども3人の教育費が総額いくらか知りたい
- 自分の家庭だといくら不足するのか知りたい
- 手取り600万円台で足りるか不安
子ども1人の教育費はいくら?【文部科学省データ】
| 教育段階 | 公立の場合 | 私立の場合 |
|---|---|---|
| 幼稚園3年間 | 約53万円 | 約104万円 |
| 小学校6年間 | 約220万円 | 約1,046万円 |
| 中学校3年間 | 約163万円 | 約467万円 |
| 高校3年間 | 約178万円 | 約352万円 |
| 大学4年間 | 約243万円(国立) | 約419万円(私立文系) |
| 合計 | 約857万円 | 約2,388万円 |
実はこの調査、2026年1月に文科省が数字を訂正していて、公立小学校は6年間で約18万円も上方修正に…。ネットの古い記事の数字をうのみにすると、ちょっと甘めの計算になっちゃうので注意です。
子ども3人だと教育費の総額はいくら?パターン別に試算
上の表をもとに、よくある進路パターンで「3人分」を計算してみました。
| パターン | 1人あたり総額 | 3人合計 |
|---|---|---|
| 幼稚園から大学までオール国公立 | 約857万円 | 約2,570万円 |
| 高校まで公立+大学は私立文系 | 約1,033万円 | 約3,099万円 |
| 中学から私立(大学は私立文系) | 約1,511万円 | 約4,533万円 |
私立絶対無理(笑)
3人全員私立なんて、我が家には夢のまた夢…。だからこそ「公立前提でいくら足りないか」を早めに知るのが大事だと痛感しました。
ちなみに我が家は保育園ではなく幼稚園でしたが、保育料無償化のうえ制服など指定のものがない園だったので、文科省の平均より安く、3年間で1人25万円ほどでした。
小学校からは全員公立。中学校以降も全員公立の予定です。
手取り600万円台・わが家の教育費総額と不足額
| 項目 | 内容 |
|---|---|
| 世帯年収 | 約800万円台 |
| 手取り(年間) | 約600万円台 |
| 子ども | 12歳・10歳・6歳 |
| 教育方針 | 大学まで公立 |
| 住宅ローン | 完済済み |
| 現在の教育費準備額 | 約600万円 |
予定どおり大学まで公立だったとして、わが家の必要総額は約2,517万円。
試算を見たときは焦りました。
「教育費高すぎん?」と。
でも正直、総額が分かっても「じゃあ毎月いくら貯めればいいの?」「一番上の子の大学入学(あと6年)までに間に合うの?」までは分からなかったんです。
平均額や試算だけでは、自分の家計で毎月いくら準備すればいいかまでは見えてこない…。
そこでわが家は、FPさんに家計を見てもらい、今の貯蓄ペースで足りるのかを出してもらいました。
今後いくら貯められるかを可視化してみた
| 項目 | 金額 |
|---|---|
| 現在の貯蓄+学資の総額 | 約600万円 |
| 今後貯蓄できる現金預金(末っ子18歳まで) | 約1,650万円 |
| 合計準備見込み額 | 約2,250万円 |
| 教育費必要総額 | 約2,517万円 |
| 不足額 | 約267万円 |
順調に貯蓄できたとしても、約267万円の不足が出ることになりました。
住宅ローンも終わって、節約もがんばって、それでも267万円足りないの…?と、しばらく表を見つめて固まりました(笑)。でも「いつ・いくら足りないのか」が分かったことで、ここから打つ手を考えられるようになったんです。
実際に2人のFPへ教育費を相談し、「いつ・いくら必要か」を整理した体験はこちらにまとめています。相談の流れや、話してみて感じたことも正直に書きました⇩

「大学無償化があるのでは?」と思うかもしれませんが、多子世帯向けの無償化には上限や条件があり、これだけで全部まかなえるわけではありません。制度の詳しい内容はこちら⇩
さて、この267万円をどうするか。
家計を見直した結果、我が家は「NISAの積立」をはじめることにしました。
わが家の教育費積立状況【毎月の積立額と貯蓄額はいくら?】
では、我が家の積立状況を出してみましょう。
| 項目 | 毎月の積立額 | 将来見込み |
|---|---|---|
| 学資保険 | 約1万円×3人 | 18歳時200万円×3人(総額600万円) |
| NISA積立(親名義) | 5,000円×3人 | 約400万円(15年・年利5%の場合) |
| 合計 | 約1.5万円×3人(月約4.5万円) | 約1,000万円 |
NISAは「2027年1月に始まる予定のこどもNISAを待ったほうがいいかも?」とも思ったのですが、まずは親名義で積み立てておき、将来の渡し方はあとで考えればいいよね、という結論に。
月5,000円を3人分(月1.5万円)でも、年利5%で15年続ければ約400万円(元本270万円)の試算。
末っ子が18歳になる12年後の時点でも約295万円(元本216万円)なので、足りない267万円はカバーできる計算です。
※年利5%は試算上の仮定で、運用成果は保証されません。
こどもNISA(0〜17歳が対象、年60万円まで)が始まったら、子ども名義での積立も検討中。社会人になるまでは親が管理して、将来そのまま渡せたら最高のプレゼントかも!と思っています。
「親名義で先に積み立てておく」という発想は、ひとりで考えていたら出てこなかったなぁ。家計を数字で見ると、打てる手って意外とあるんですよね。
学資保険はこんな感じ↓の内容で3人分。
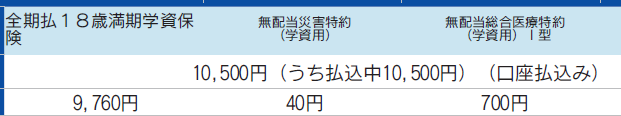
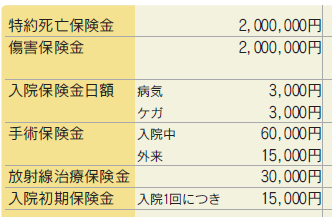
学資は子どもが生まれてすぐ加入したもの。貯金が苦手な私にとって「強制貯蓄みたいなものだから」と親に説得されたのだけど…
さすが親。その通りだった(笑)
気づいたら貯まっていて18歳で受け取れるわけだから、3人中2人が折り返し地点にきた今は、ほんと親の助言に感謝!
ただし!!気を付けたいデメリットがあります。
学資保険のメリット・デメリット
メリットは先ほども言った通り、強制貯蓄の意味あいがあること。
そして入院保障もついているので、あってほしくはないけれど、万が一の病気にも対応できます。
気になるのはデメリットですよね。
| 払込総額 | 満期受取額 | 返戻率 |
|---|---|---|
| 約210万円 | 200万円 | 約95% |
そう、払った金額より戻ってくる金額が少ない!!
いやそれっていわゆる元本割れじゃないの??
と驚くのは当然。
でも、FPさんの一言で救われたのです!
「ちーみんさんの場合は、20〇〇年に〇〇君のを、20〇〇年には〇〇ちゃんのを解約していくと損はしないですよ!」
なんですって?!
そんな裏技があったなんて…
※解約のタイミングによる損得は、保険の種類や契約内容によって変わります。ご自身の契約は保険会社で確認してください。
学資保険とNISA、結局どっちがいいの?という比較はこちらにまとめています。
▶︎ 学資保険とNISAどっち?3人子育て家庭が選んだ教育費の備え方
教育費にNISAはあり?実際の積立額と評価損益を公開
まず結論から言うと、わが家は「あり」だと判断してはじめました。
ただし、
✔︎ 10年以上運用できる
✔︎ 生活防衛費が確保できている
✔︎ 価格変動を受け入れられる
この3つが前提です。
わが家のNISA積立状況
・毎月:5,000円×3人分
・運用期間:2カ月
・現在評価額:3.4万円
・評価損益:+0.4万円(※2026年2月時点)
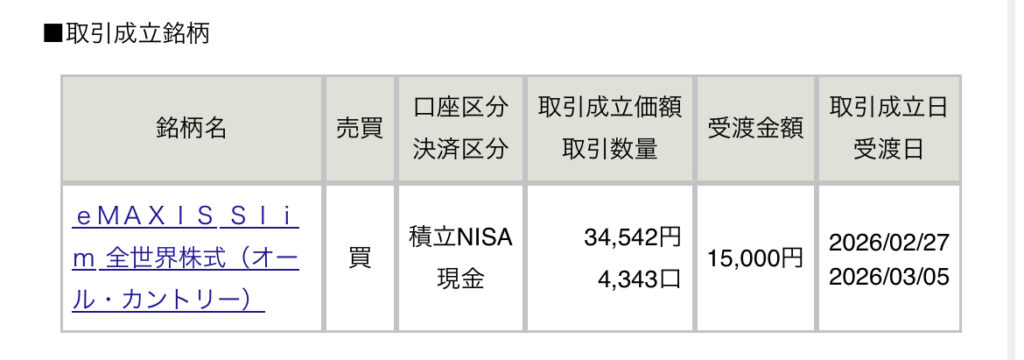
NISAは元本保証がないため、すぐに使う教育費には向きません。
でも、末っ子が大学に入るまで10年以上あるわが家では「増える可能性のある資金」として活用することにしました。
本人たちが40歳になるくらいまでズルズル続けていれば、もっと期待できますし。
| NISAのメリット | NISAのデメリット |
|---|---|
| 運用益が非課税 | 暴落時に評価損が出る |
| 長期運用で複利効果が期待できる | タイミング次第で元本割れ |
| 必要に応じて取り崩せる | 値動きが気になって精神的にしんどい |
「教育費=絶対に減らせないお金」なので、
NISAだけに全振りはしていません。
教育費は学資保険だけで足りる?不足額はいくら?
ここが現実です。わが家の総試算では、
教育費必要総額:約2,517万円
準備見込み額:約2,250万円
不足額:約267万円
この267万円が“不安の正体”でした。
学資保険は強制貯蓄として優秀ですが、
返戻率約95%という数字を見ると「増やす力」は弱い。
つまり、
✔︎ 学資保険=守り
✔︎ NISA=増やす可能性
✔︎ 現金=調整役
どれか1つでは足りない。
教育費は“組み合わせ”で考える必要があると実感しました。
教育費の不足分をどう埋める?わが家が見直した4つのこと
267万円という数字を見たとき、正直に言うと焦りました。
これだけ頑張って切りつめても、まだ足りないの?と。
自己流で計算していたときは甘めの金額だったようで、「なんとかなるかも」と思っていたからです。
そこから、わが家が見直したのはこの4つ。
| 見直したこと | わが家でやったこと |
|---|---|
| 学資保険の解約タイミング | 損をしない時期を確認して、受け取り順を決めた |
| 積立額 | 無理のない範囲で、NISAを月5,000円×3人分スタート |
| NISAの取り崩し時期 | 一番上の子の大学入学から逆算して、いつ使うかを決めた |
| 子どもへの渡し方 | こどもNISAや贈与のルールを確認しながら、今後考える |
これを具体的にシミュレーションしたことで、「足りない」から「調整できる」に変わりました。
お金の不安は、
知識不足よりも“整理不足”が原因なことが多い。
整理の方法は人それぞれ。わが家は第三者に家計を見てもらったほうが早かったタイプですが、家計簿アプリで「毎月いくら教育費に回せるか」を出してみるだけでも、立派な第一歩です。
私は計算が苦手&3人分となると頭がパンクしそうだったので(笑)、人に整理してもらうほうが合っていました。自分で表を作るのが好きな人なら、ひとりでも十分できると思います!
【結論】子ども3人の教育費は「分散準備」が現実的だった
わが家の答えはこれです。
✔︎ 学資保険で最低ラインを確保
✔︎ NISAで増える可能性を取りに行く
✔︎ 現金でリスク調整
どれか一つに頼らない。
教育費は「絶対に必要なお金」だからこそ、攻めすぎない・守りすぎない。
不足額267万円は、今ならまだ修正できる数字。
数字で見えたからこそ、そう思えるようになりました。
早く現実を知るほど、対策は取りやすい。
もし今「なんとなく不安」なら、まずは一度、自分の家庭の総額を出してみること。
そこからすべてが始まります。
総額は出せたけど「じゃあ毎月いくら?」まで整理したい人は、2人のFPに相談して、いつ・いくら必要かを整理した体験記もどうぞ⇩
あわせて読みたい関連記事⇩